物流運費對帳為什麼拖到月底最累?先驗證卡在哪,再決定要不要買系統
物流同仁最想讓它消失的工作,常是月底運費對帳。從一家多品牌零售集團的經驗出發,搭配美國聯邦運輸帳單稽核的公開資料,拆解拆分規則、帳單欄位、分工與對帳時點四個可能根因,各自怎麼用現有資料初步檢查、怎麼改,以及先驗證兩週再判斷要不要買系統的理由。
物流運費對帳最吃時間的那幾天,多半集中在月底,這在多品牌、多通路的零售企業裡相當典型。常見、而且短期內能初步檢查的可能原因有四處:帳要按公司、承運商、品牌拆開,拆法太細;承運商帳單上的箱數、重量、車噸,在自家系統裡查不到;每個人各對各的承運商,做法不一;所有比對都擠到月結那一週。四個原因的解法不同,建議先花至少兩週、並涵蓋一次月結,逐一驗證哪一個最吃時間,再決定要改規則、改出貨登記、改分工,還是買系統。
物流同仁最想讓它消失的工作,是月底對帳
一家旗下有多個品牌、同時經營官網、電商平台與實體通路的零售集團,在盤點後勤工作時問物流同仁:如果只能讓一件工作消失,你會選哪一件?多數人選的,都跟錢和帳有關。
同仁的說法大致是這樣:請款要分的類別太多,光是整理、拆到各品牌就花掉大半時間;月底算倉儲費和運費最吃力,因為倉庫系統沒有記下每批出了幾箱、派了幾噸的車,對帳只能靠事後補資料。
這家公司的帳是這樣交錯的:多個公司主體、多家承運商、多個品牌,每位物流同仁各自對自己負責的那幾組帳,而且集中在月結那幾天做。
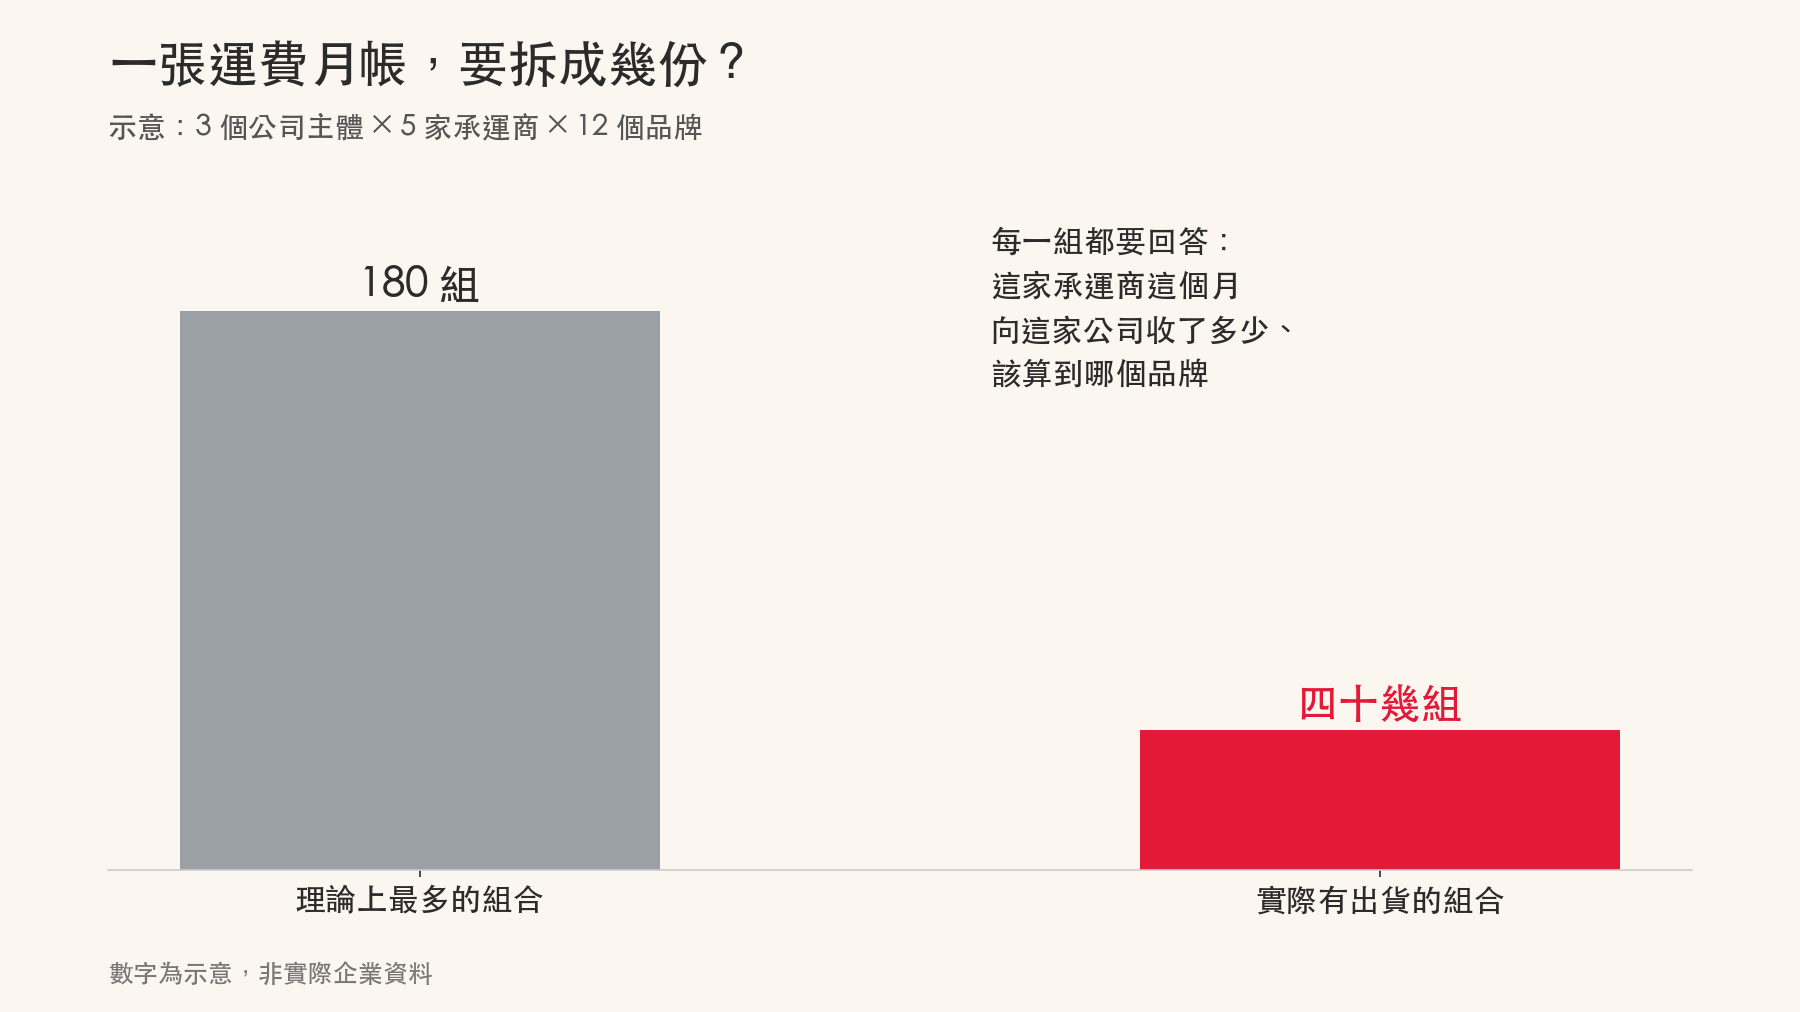
用示意數字算:假設有三個公司主體、五家承運商、十二個品牌,帳單要依公司請款、再依品牌分攤,理論上最多 3 × 5 × 12,共 180 組。實際有出貨的組合也許四十幾組,每一組都要回答同一個問題:這家承運商這個月向這家公司收了多少,該算到哪個品牌頭上。承運商的帳單多半只按託運單或出貨批次列費用,品牌欄位得靠自家的出貨紀錄去對;偏偏能對上的件數、箱數、重量,常常在出貨當下沒有被記下來。
運費帳單要逐張核對,美國聯邦政府寫進了法規
如果你的公司也這樣,並不孤單。運費帳單需要逐張核對,在美國聯邦政府是寫進法規的作業。依現行 41 CFR 102-118,聯邦機構必須建立稽核所有運輸帳單的計畫,可選付款前、付款後或兩者並行,除非採統計抽樣,每張帳單都要稽核;付款前稽核的用意,是在付款前找出帳單錯誤、避免溢付。法規也要求每張帳單提供足夠資訊,讓稽核者判斷適用哪份合約或費率,以及附加服務的種類與數量。
稽核也確實找得到錯。美國總務署(GSA)監察長辦公室在 2013 年的稽核報告中整理:2011 會計年度,五家付款前稽核承包商審了約 1.14 億美元的初始帳單,找出近 400 萬美元的溢收,約占 3.4%;運輸支出最高的十個機關,在截至 2011 會計年度的六年間被找出近 4,100 萬美元溢收,占約 8.15 億美元帳單的 5% 左右。這些帳單涵蓋一般貨物、搬遷家當與人員運送,範圍與台灣零售業不同,比例不能直接套用到本地企業,但說明了逐張核對確實找得出錯。
這組數字讓我們想起那家公司物流同仁:對得好沒人看見,對錯了就是財務退件,或在月會上被品牌主管問運費怎麼又漲了。花了好幾天,交出去的常是一張「應該沒錯」的分攤表。聯邦機構有制度要求核對,多數零售企業靠幾位同仁在月底硬撐。
這家公司列出的四個可能根因
月底對帳吃時間,看起來是同一個症狀,背後可能是幾種不同的原因。費率主檔設錯、重複請款、退貨逆物流與帳單晚到,也都會讓對帳變慢;這家公司先聚焦下面四類,因為都能用現有資料初步檢查。檢查結果只用來排序調查方向,四者也可能同時存在:
- 拆分規則太細:同一家承運商的費用,依品牌、通路、商品類別各用一套拆法,有些組合金額很小,卻和大組合花一樣的時間逐筆拆。
- 承運商帳單缺欄位,或自家紀錄缺欄位:帳單有箱數、重量,自家出貨紀錄沒有,或反過來,帳單只有總額沒有明細。兩邊少了同一把尺,只能信對方的數字。
- 每人各對不同承運商:一位同仁負責幾家承運商的帳,另一位負責另外幾家,做法、檔案格式與判斷標準各不相同,有人請假,那幾家的帳就停在那裡。
- 月底才一次對:一整個月的出貨,到月結那一週才第一次和帳單比對,差異被發現時,現場已經記不得當天發生了什麼。
這四類的分界,決定了該找誰處理。第 1 類要財務一起簽規則,第 2 類要倉庫與承運商改資料,第 3 類要主管調分工,第 4 類要改作業節奏。這家公司先花兩週驗證根因,再決定補系統、改規則或集中處理,並約定一季後比較對帳工時的前後差異。
每個根因,都能先用現有資料驗證
這些檢查用來找出優先調查的方向,單一現象不足以判定根因:帳量、承運商計費方式的難易、帳單送達的時間,都會影響結果。建議每筆紀錄都留下承運商、帳單筆數、處理時間、缺漏欄位與差異原因,交叉比較後再下判斷。
拆分規則太細:先把要拆的組合全部列出來
拆分規則是否太細,可以先用一張組合清單初步檢查。每一列是一個「公司 × 承運商 × 品牌」組合,記下這個組合每月有幾筆託運、金額多少、目前用什麼規則拆。
清單做出來後,常見的訊號有兩種。一種是同一家承運商在不同品牌用了不同的拆法,沒有人說得出為什麼。另一種是金額很小的組合占了一大半,卻同樣逐筆拆。
對應的做法是先直接歸屬、再統一分攤:能用託運單號或出貨單號認出品牌的運費,直接算給該品牌;認不出的共用費用,例如月租車或合併配送,再依件數這類與運力相關的規則分攤,由財務確認後寫下來。哈佛商學院教授 Kaplan 與顧問公司 Acorn Systems 創辦人 Anderson,在 2003 年 11 月的時間驅動作業基礎成本法工作論文中提到,出貨次數這類計次型成本動因,只要能合理近似每次作業耗用的資源,設計者通常就會採用;他們也舉例,一家規模 200 億美元的經銷商光是更新內部成本模型,就花了好幾個月、約 12 名員工。規則越細,維護成本越高,這筆成本最後落在每月對帳的人身上。
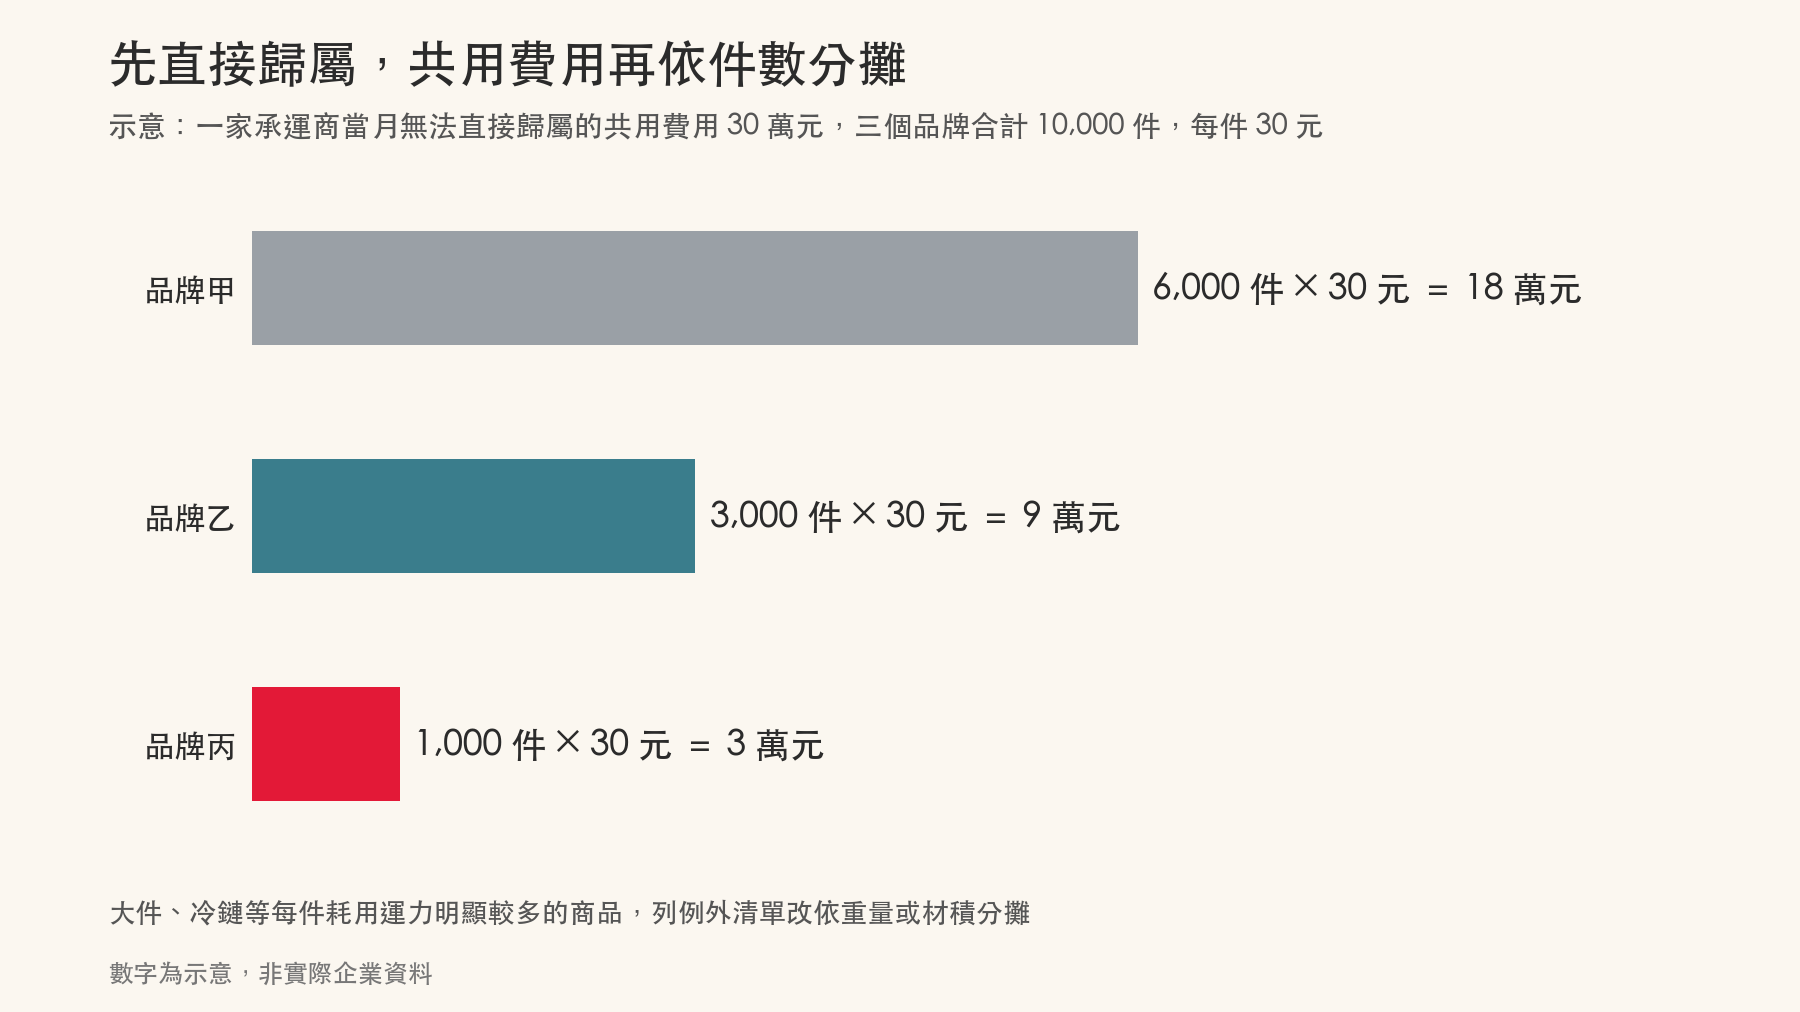
舉一個共用費用的示意例子。一家承運商這個月無法直接歸屬的費用 30 萬元,三個品牌各出了 6,000 件、3,000 件、1,000 件,合計 10,000 件,每件分攤 30 元,三個品牌分別是 18 萬、9 萬、3 萬元。算法一行寫得完,人人都能自己驗算。
件數規則也會失準。大件家具或冷鏈商品每件耗用的運力明顯較多,依件數分攤會讓它少分到費用。這時把這幾類寫成例外清單,改依重量或材積分攤即可。規則先寫下來、再來量結果,這個順序在庫存決策上也一樣,取捨方向、權責與判斷門檻沒寫下來,後面的數字就只量到每個人的習慣。
帳單比對不到:抽一個月的帳單,逐欄對照自家紀錄
帳單對不上是不是欄位問題,可以抽一個完整月份逐欄核對:把每家承運商的帳單攤開,列出它提供哪些欄位,再對照自家出貨紀錄有沒有同樣的欄位。建議至少對這幾欄:
- 託運單號或追蹤號,以及能不能對回自家的出貨單號。
- 出貨日或收件日。
- 件數或箱數。
- 重量、材積或車噸(整車派送時以車輛噸數計價),看計費依據是哪一個。
- 費率與附加費,例如偏遠地區、超材、回頭車、等候費。
件數、箱數這幾格,在台灣法律上也是託運單的基本欄位。民法第 624 條規定,運送人提出請求時,託運人應填給託運單,內容包括運送物的種類、品質、數量,以及包皮的種類、個數及記號。實務上不一定每筆出貨都開立正式託運單,但這份欄位清單很適合拿來設計自家的出貨交接紀錄。
美國聯邦法規 49 CFR 373.103 要求受該法規管轄的貨運業者為每筆運送開立運費帳單,列出件數、貨物描述、作為計價依據的重量或材積、實際費率與總費用。這是美國對當地業者的要求,台灣承運商不一定照這個格式,但它是好用的對照清單:帳單少了哪一欄,就知道該向承運商要什麼。
對照之後,常見的結果有兩種,做法也不同:
- 帳單有、自家沒有:例如帳單有箱數與重量,倉庫系統只記訂單數。做法是在出貨交運時登記箱數與車噸,由倉庫現場在交接單上填,或在倉庫系統加一個必填欄位。
- 帳單沒有、自家有:例如帳單只給每日總額,沒有逐筆明細。做法是在合約或對帳流程裡要求承運商附上明細,並帶上自家的出貨單號,之後兩邊可以直接用單號比對。
做完這一步,月底比的就是兩份明細逐筆對得上幾筆。
每人各對各的承運商:先統計每人每月的對帳筆數與工時
對帳是不是卡在人,可以記至少兩週的紀錄來看。請負責對帳的同仁記下:每天對了幾筆帳、花了多少時間、找到幾筆差異、差異花多久處理,以及請假時誰代理。可以沿用人力盤點時的工時紀錄做法,件數盡量從系統拉,工時與差異原因由人記。
比較時要拿同一家承運商或計費方式相近的帳單,否則看到的可能只是承運商難度不同。兩週的紀錄常會看出幾個現象:同一類帳,不同人花的時間差很多;有人用試算表公式、有人逐筆手打;某幾家承運商的帳只有一個人看得懂。最後這點最危險,那位同仁一請假,帳就停擺。
對應的做法有兩種。一種是把對帳集中給主責加備援兩個人處理,主責負責日常,備援每月至少實際對過一次,確保請假時接得上。另一種是與財務共同處理:物流核數量,件數、箱數、重量對不對;財務核金額,費率、發票、分攤對不對。哪一種比較適合,要看團隊規模與承運商家數。不論選哪一種,都要配一份共用的對帳範本與判斷準則,並定期抽樣交叉覆核,避免集中之後又形成新的單一依賴。整個物流團隊的分工方式怎麼選,牽涉的工作不只對帳,另有專文討論。
月底才一次對:看月結那一週的工時有沒有暴增
時點是不是主因,讓工時紀錄涵蓋一次月結,比較月結週與平常週的對帳工時。再看過去幾個月的差異,各是出貨後多久才被發現。
如果月結週的工時明顯暴增,大部分差異都在月底才被發現,而且承運商帳單並不是月底才送到,時點很可能是重要原因之一。若帳單本來就月底才到,要先和承運商談改成每週提供明細,驗證期也要拉長;出貨有明顯旺淡季時,最好涵蓋兩個完整結帳週期。差異越晚發現,現場紀錄越難補齊;遺失、毀損這類要向承運商求償的差異,民法第 623 條另規定物品運送因喪失、毀損或遲到而生的賠償請求權,自運送終了起一年不行使就消滅。
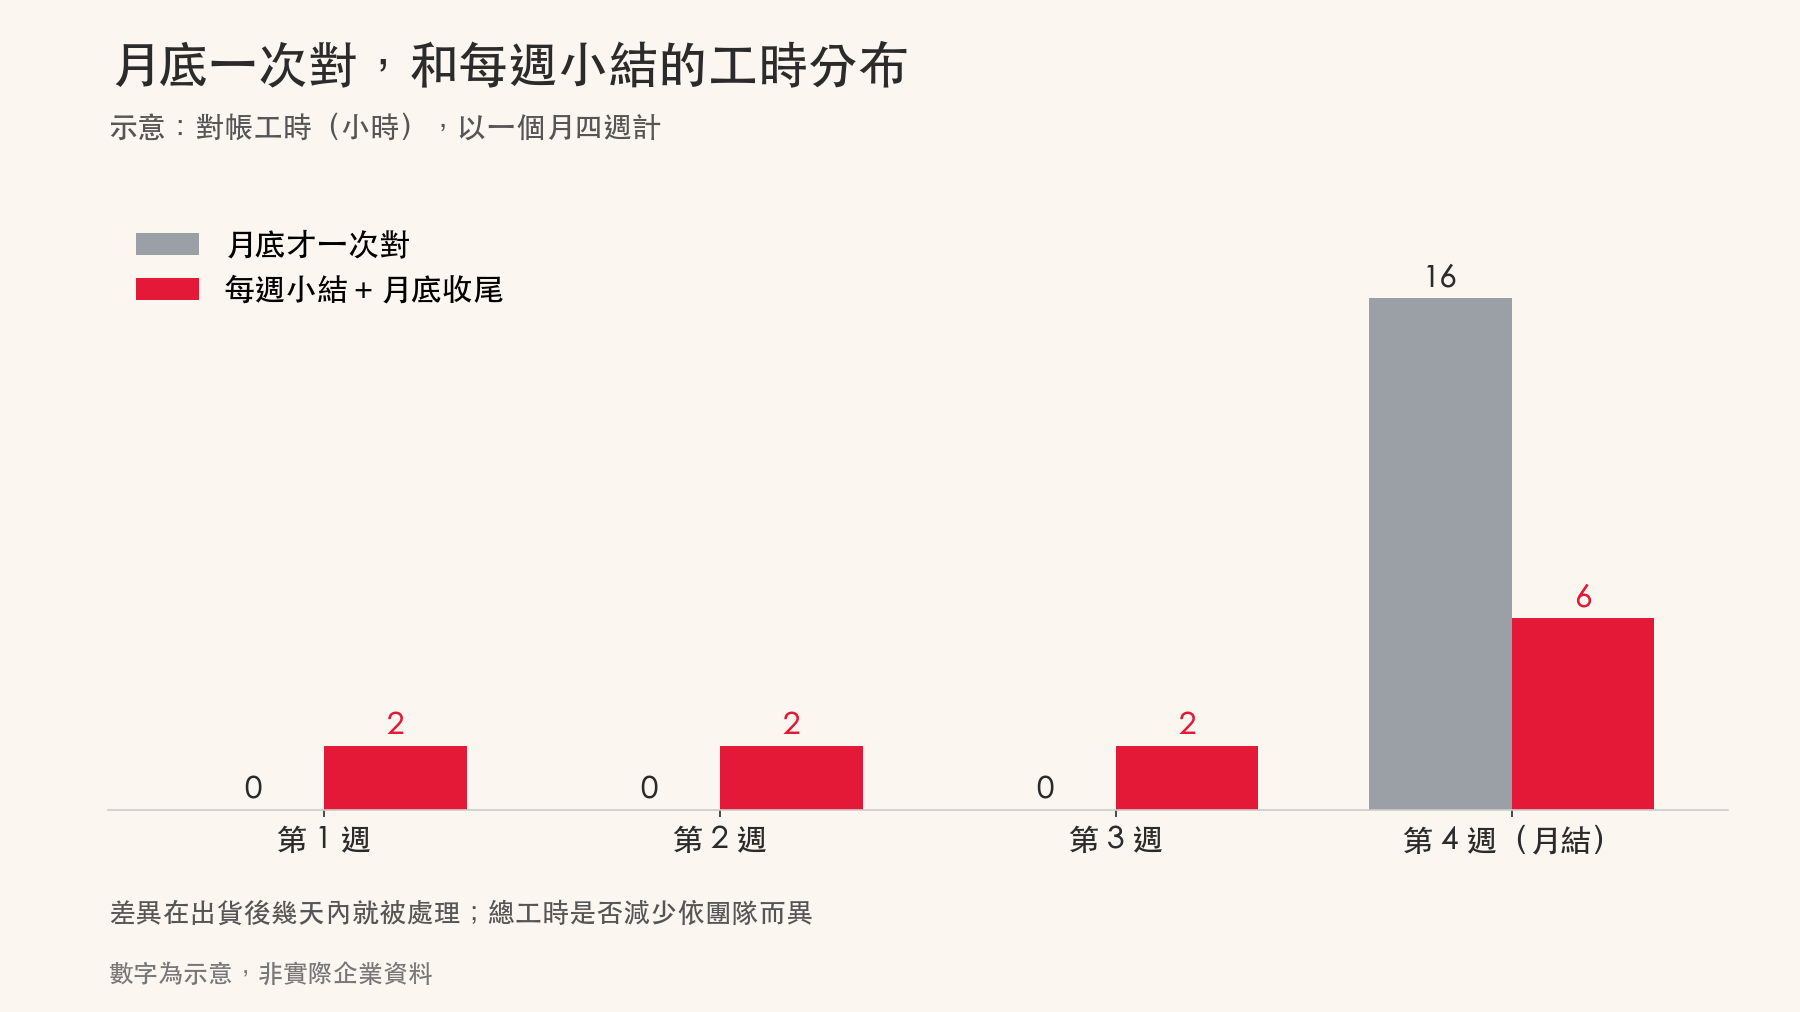
對應的做法是改成每週小結,月底只收尾。每週花一段固定時間,核對上週的件數、箱數與異常,差異當週就問倉庫與承運商;月底只處理金額、發票與分攤。示意來說,月底兩天的工作,拆成每週一到兩小時加月底半天,總工時不一定變少,但差異在記憶還新時就處理掉,月結週不再擠成一團。
運費帳對不起來,問題多半在出貨那一刻就埋下了
四個根因看起來分散,背後有一個共同點:對帳需要的資料在出貨那一刻產生,卻在月底才第一次被看到。中間隔得越久,越要靠人的記憶補。
運費帳同時連著兩本帳:承運商依自己的紀錄計費,品牌要把費用分到公司、品牌與通路。單位物流成本怎麼定義、怎麼依通路分開算,前提就是這筆費用先被正確分到該分的地方。運費分攤錯了,後面所有通路成本的比較都會跟著錯。
對帳的依據也要保存下來。商業會計法第 38 條規定,依法屬於會計憑證的資料,在年度決算程序辦理終了後至少保存五年。分攤依據與差異處理紀錄是否屬於會計憑證,要看公司的會計制度,建議與財務一起訂保存範圍,日後被問「這筆為什麼這樣分」才不必從頭重建。
先驗證兩週,再判斷要不要買系統
被對帳拖累時,很多團隊第一個念頭是買系統。系統能幫的程度,依根因而不同:
- 拆分規則太細:系統算得很快,但規則要先由財務簽定。規則還沒統一就上系統,等於把每個人的拆法都寫成程式,之後更難改。
- 帳單與自家紀錄缺欄位:系統能幫忙在出貨時強制登記欄位、自動匯入帳單明細;若這是主要工時來源,帳量與錯誤成本也撐得起投資,系統較有機會見效。前提是承運商願意提供明細,倉庫現場願意多填一格。
- 每人各對各的承運商:這類問題要先調整分工與代理規則。系統可以提供共用工作清單、權限代理與標準流程,責任怎麼配置仍要主管決定;分工沒調整,系統只是讓每個人用新工具各做各的。
- 月底才一次對:這是作業節奏問題,系統能提醒、能產出每週差異清單,但每週小結要有人固定做。
新工具上線初期,同仁通常會用舊試算表與新工具雙軌比對,整理資料的工時反而可能先上升,這段過渡期在後勤決策工具的選型上同樣會發生,人力與時程評估要先預留。
如果驗證完確定要買,可以用這幾個條件檢查候選工具:能不能匯入每家承運商不同格式的帳單;能不能用自家出貨單號逐筆比對;分攤規則能不能由財務設定、修改時有沒有紀錄;差異清單能不能指定負責人與處理期限。
先驗證,比直接買系統便宜。兩週的驗證成本,是幾位同仁每天多記幾行紀錄;買錯系統,付出的是導入費、雙軌期工時,問題還留在原地。
從下一次月結開始,物流與財務可以先動這幾步
- 列出組合清單:把實際有出貨的「公司 × 承運商 × 品牌」組合列成表,記每月筆數、金額與拆法(預期效果:看出哪些組合金額小卻最費工;建議週期:第 1 週完成)。
- 抽一個月帳單逐欄核對:每家承運商抽一個月,逐欄對照,標出哪一邊缺欄位(預期效果:知道該改出貨登記,還是該向承運商要明細;建議週期:第 1 到 2 週)。
- 記兩週對帳工時:負責對帳的同仁記筆數、工時、差異件數與代理人,並延伸涵蓋一次月結(預期效果:看出時間卡在人、規則還是時點;建議週期:連續 2 週加一次月結)。
- 由財務簽一頁分攤規則:寫下直接歸屬原則、共用費用的預設規則與例外清單,例如共用費用依件數,大件與冷鏈依重量或材積(預期效果:每個人拆出來的數字一致,財務退件減少;建議週期:驗證結束後 1 週內)。
- 改成每週小結,一季後做前後比較:每週固定核對件數與異常,月底只收尾;一季後比較對帳總工時、月結週工時、差異件數與財務退件次數。第一輪只收基準,不急著訂目標(預期效果:用數字判斷改法有沒有用,再決定要不要上系統;建議週期:一季)。
帳單對不起來的那幾天,是出貨那天少記的一格
回到那個問題:如果只能讓一件工作消失,物流同仁會選月底對帳。他們在月底打給倉庫、打給承運商,想找的其實是同一樣東西:出貨那天沒被記下來的箱數與重量。
月底對帳累,多半是規則太多、欄位太少、帳分在太多人手上、又全堆在同一週。先花兩週把原因驗出來,對症調整,對帳就有機會從每月最累的兩天,變成每週固定的一小段例行工作。
品牌最常問的物流運費對帳問題
Q1:物流運費對帳是什麼?
A1:物流運費對帳是把承運商帳單上的費用,和自家的出貨紀錄逐筆核對,確認件數、箱數、重量、費率與附加費都對得上,再依公司、品牌或通路把費用分攤出去。核對對的是數量與金額,分攤決定這筆費用算在誰的成本上。
Q2:為什麼運費對帳總是在月底最耗時?
A2:常見的四個可能原因是拆分規則太細、承運商帳單或自家紀錄缺少箱數重量等欄位、每人各對不同承運商、所有比對擠到月結那一週才做;費率設錯、重複請款與帳單晚到也會拖慢對帳。四個原因可能同時存在,解法也不同,建議先用至少兩週、涵蓋一次月結的紀錄,驗證哪一個最吃時間。
Q3:運費要怎麼分攤到各品牌比較合理?
A3:能用託運單號或出貨單號認出品牌的運費先直接歸屬;認不出的共用費用,再用簡單、可驗算的規則分攤,例如依各品牌出貨件數,由財務確認後寫下來。大件或冷鏈這類每件耗用運力明顯較多的商品,列成例外清單改依重量或材積分攤,不必回到逐筆拆。
Q4:小團隊沒有對帳系統,也能改善嗎?
A4:可以。組合清單、帳單欄位核對、兩週工時紀錄、分攤規則與每週小結,都能用現有的帳單、出貨明細和試算表完成。先確定時間卡在哪個根因,再判斷有沒有必要買系統。
Q5:什麼時候值得導入運費對帳系統?
A5:驗證後發現缺欄位與大量逐筆比對是主要工時來源,帳量與錯誤成本也撐得起投資時,系統較有機會見效。規則太細要先由財務定規則,分工不均要先調分工與代理規則,系統在這兩類只能輔助。導入初期常有新舊工具雙軌比對的過渡期,工時評估要預留。
Q6:改成每週對帳,總工時會變少嗎?
A6:不一定。每週小結的主要好處,是差異在出貨後幾天內就被發現,倉庫與承運商還記得當天狀況,處理起來比較快,月結那一週也不會擠成一團。建議一季後比較對帳總工時、月結週工時與差異件數,再判斷效果。
這篇是採購物流卡點系列第 3 篇,系列共 5 篇。其他四篇分別談先用問卷找出時間卡在哪:〈採購物流工作盤點問卷怎麼設計〉;採購端卡在等待與交期:〈採購交期管理:等待的天數不在工時表上〉;出貨與查件卡在交接點:〈多平台訂單漏單怎麼抓〉;同樣的人力怎麼分工、怎麼備援:〈物流團隊怎麼分工〉。
延伸閱讀
想進一步討論物流對帳與後勤流程怎麼起步,歡迎預約與 91APP 團隊諮詢。